Mexicanos aplazan las hipotecas con bancos ante la expectativa de Vivienda del Bienestar
El financiamiento hipotecario de la banca cae 2.4% en 2026, mientras los compradores esperan la entrega de viviendas del programa federal, con precios de hasta 862,000 pesos.
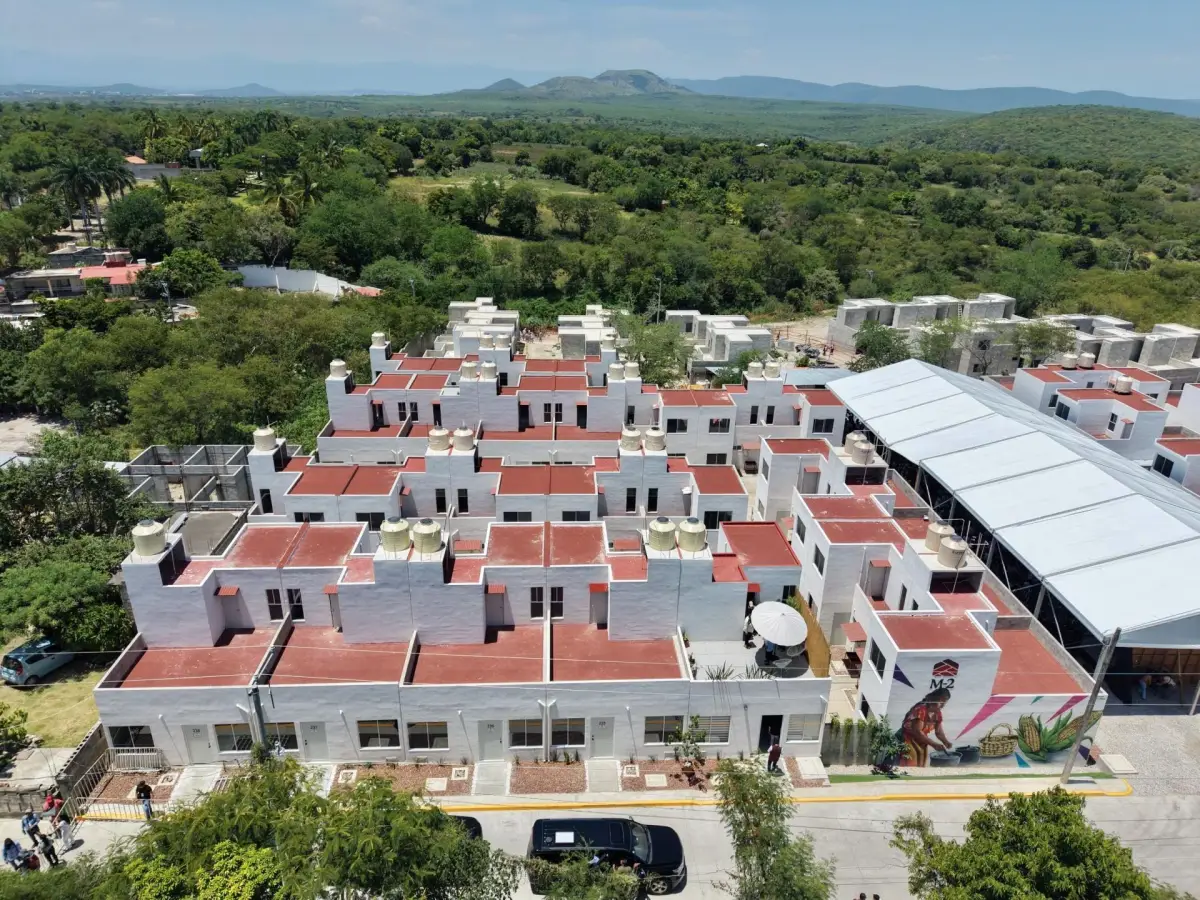
La cautela de los compradores y los altos precios de las casas presionan la demanda de financiamiento hipotecario en México.(PRESIDENCIA/CUARTOSCURO.COM)
Samanta Escobar
La expectativa de acceder a una casa del programa Vivienda para el Bienestar ha influido en las decisiones de compra de los mexicanos. En un mercado donde los precios crecen más rápido que los ingresos, los hogares muestran mayor cautela para contratar una hipoteca bancaria.
Durante el primer semestre de 2026 se otorgaron 218,600 financiamientos para la adquisición de vivienda en México, de los cuales 43,500 corresponden a la banca comercial, una caída anual de 2.4%, de acuerdo con el reporte Situación Inmobiliaria de BBVA México.
ORGANISMOS PÚBLICOS DE VIVIENDA DOMINAN 80% DEL CRÉDITO PARA ADQUISICIÓN DE VIVIENDA EN EL PRIMER SEMESTRE DEL 2026
Cifras acumuladas entre enero y junio del 2025 y 2026 (miles de créditos)
Organismos Públicos (Infonavit / Fovissste)
Banca Comercial / Sector Privado
Junio 2025Total: 221.4 mil créditos
176.9 mil (79.9%)
44.5 mil (20.1%)
Junio 2026Total: 224.6 mil créditos
181.1 mil (80.6%)
43.5 mil (19.4%)
El resto de los créditos (181,100) fue colocado por los organismos públicos Instituto del Fondo Nacional de la Vivienda para los Trabajadores (Infonavit) y el Fondo de la Vivienda del Instituto de Seguridad y Servicios Sociales de los Trabajadores del Estado (Fovissste).
Publicidad
Marissa González Guzmán, economista senior de BBVA México, explicó que la confianza del consumidor para adquirir vivienda permanece en terreno pesimista, lo que refleja una mayor prudencia entre los compradores ante las condiciones del mercado.
“Los hogares están esperando un poco para adquirir crédito hipotecario. Una vez que vayamos viendo cómo se empiezan a terminar las Viviendas para el Bienestar y se empiecen a colocar, creemos que podría aumentar el optimismo para la adquisición y la inversión en vivienda”, comenta la especialista.
La desaceleración también se refleja en los recursos financiados por los bancos como BBVA, HSBC y Banorte. Entre enero y junio, la banca comercial colocó 112,000 millones de pesos en créditos hipotecarios, una disminución anual de 4.8% y la primera contracción registrada en 24 meses.
En contraste, el financiamiento de los institutos públicos alcanzó 137,500 millones de pesos, un incremento de 5.1% respecto al mismo periodo de 2025.
Precios de vivienda superan ingresos
Uno de los principales obstáculos para adquirir una vivienda mediante crédito hipotecario es la creciente diferencia entre el valor de los inmueblesy la capacidad económica de las familias.
El Índice de Poder Adquisitivo de la Vivienda e Ingreso por Trabajo Relativo (Ipavir), elaborado por BBVA, muestra que entre 2016 y 2025 el precio promedio de la vivienda aumentó 208%, mientras que los ingresos familiares crecieron 125%.
Publicidad
Esta evolución representa una brecha de aproximadamente 83 puntos porcentuales, que evidencia cómo el encarecimiento inmobiliario ha superado el crecimiento de los ingresos durante la última década.
Se amplía la distancia entre ingresos y precios de vivienda
(PUNTOS PORCENTUALES, 2016 = 100)
Índice SHF (Precios)
Índice de Ingresos Real
Brecha de Asequibilidad
Año Base (2016)100.0
Índice SHF (2025)208.5
Índice Ingresos (2025)125.0
Brecha (2025)83.6 pts
A esta diferencia se suma el costo de las propiedades disponibles, ya que según la Sociedad Hipotecaria Federal (SHF), el precio promedio de la vivienda adquirida mediante crédito hipotecario alcanzó 1.9 millones de pesos durante el segundo trimestre de 2026.
Frente a este escenario, el programa Vivienda para el Bienestar, impulsado por el gobierno de Claudia Sheinbaum, plantea la construcción de 1.8 millones de casas con precios de hasta 862,000 pesos .
Las unidades estarán a cargo del Infonavit, Fovissste y la Comisión Nacional de Vivienda (Conavi), y estarán dirigidas a sectores de menores ingresos, particularmente trabajadores que perciben entre 1 y 2 salarios mínimos.
La diferencia de precios entre las viviendas del programa y el promedio del mercado hipotecario ayuda a explicar el interés que despierta la iniciativa entre los compradores potenciales.
Más viviendas, pero pocas están terminadas
La expectativa de acceder a una Vivienda para el Bienestar todavía enfrenta un obstáculo, y es que buena parte de las unidades registradas permanecen en construcción.
El Registro Unico de Vivienda (RUV) expone que el inventario nacional alcanzó aproximadamente 389,000 viviendas en junio de 2026, un crecimiento anual de 84.6%.
El incremento representa una expansión importante de la oferta registrada, pero 39.6% corresponde a unidades en obra negra o sin avance de construcción, mientras que únicamente 21.4% está terminado.
El crecimiento del inventario responde, en buena medida, al registro de proyectos de vivienda de interés social vinculados con el programa federal. Sin embargo, la distancia entre el registro de nuevas unidades y su terminación limita las posibilidades de comercialización.
“Lo que podría preocupar es que la mayor parte de la vivienda registrada apenas se está produciendo. Esto nos explica por qué el avance ha sido tan lento en la colocación de créditos hipotecarios”, sostiene González.
Los especialistas de BBVA advirtieron que incrementar el inventario tampoco garantiza, por sí mismo, mejores condiciones de acceso a la vivienda. La disponibilidad de inmuebles debe acompañarse de precios compatibles con los ingresos familiares y las zonas con mayor necesidad.
Publicidad
Desarrolladores reducen crédito bancario
Los efectos del programa Vivienda para el Bienestar no se limitan a los compradores, también comienzan a reflejarse en las decisiones financieras de las empresas desarrolladoras y constructoras.
De acuerdo con BBVA México, parte de los desarrolladores ha concentrado sus recursos en proyectos vinculados con el gobierno federal, lo que ha reducido la demanda de crédito puente, utilizado tradicionalmente para financiar la construcción de vivienda.
El saldo del crédito bancario para las empresas constructoras se ubicó en 792,000 millones de pesos en 2026, una disminución anual de 1%.
Samuel Vázquez Herrera, economista jefe de BBVA México, explicó que la menor demanda de financiamiento privado responde, en parte, a la participación de las compañías en el programa gubernamental.
“Los desarrolladores, a pesar de que tienen el crédito disponible, están ocupando sus recursos para avanzar en su participación con el programa de del Bienestar, un esquema que no requiere tanto de crédito privado para la construcción”, afirma.
El especialista explicó que la banca espera una recuperación gradual del crédito destinado tanto a la construcción como a la adquisición de vivienda conforme se concluyan y entreguen las unidades del programa.
Tasas hipotecarias en mínimos
Pese a la desaceleración del financiamiento bancario, las condiciones de las tasas de interés representan un elemento favorable para los hogares que buscan adquirir una propiedad.
Vázquez Herrera destacó que las tasas hipotecarias fijas permiten conocer desde el inicio el monto de los pagos y el plazo de financiamiento, lo que proporciona mayor certidumbre a las finanzas familiares.
“Las tasas de interés actualmente están en mínimos históricos, de alrededor de 10% que, durante muchas décadas no se veían en el país. Lo que hay que hacer es aumentar la oferta, buscar que se construyan más viviendas”, apunta.