Publicidad

9 de cada 10 condominios en CDMX siguen sin seguro a casi una década del sismo de 2017

Los sismos de 2017 dejaron 25,042 viviendas dañadas, pero nueve años después la mayoría de los condominios capitalinos continúa sin una póliza para enfrentar nuevos siniestros.
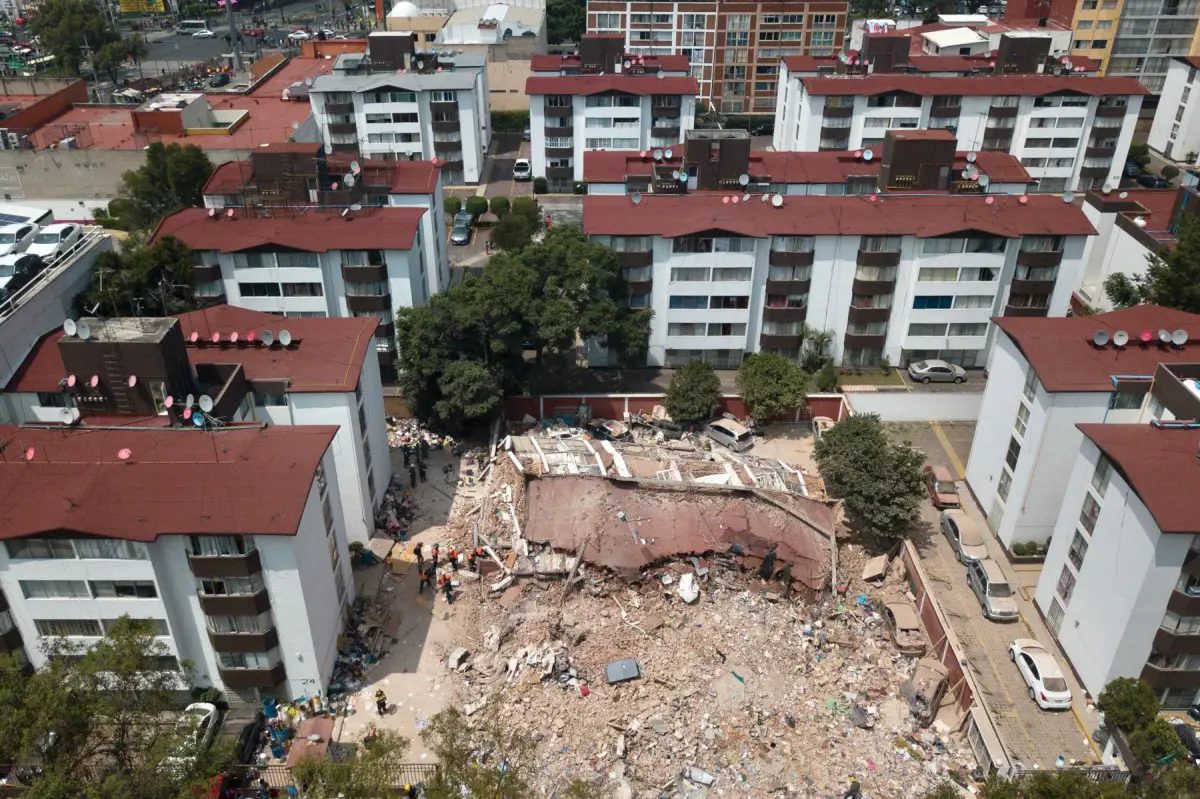
Imagen aerea de un edificio de departamentos colapsado en la Ciudad de Mexico debido a los sismos de septiembre del 2017.
El costo y el desconocimiento frenan la contratación de seguros en condominios de vivienda media, donde una póliza para 40 departamentos puede costar alrededor de 150,000 pesos al año. (Hector Vivas/Getty Images)

A casi nueve años del sismo del 19 de septiembre de 2017 (19S) , la mayoría de los condominios habitacionales de la Ciudad de México sigue sin contar con un seguro que cubra daños ante terremotos y otros siniestros, pese a que la legislación establece esta cobertura como una obligación.

José Arturo Martínez Castañeda, abogado especialista en gobernanza condominal, estima que 92% de los condominios no tiene una póliza. La falta de cobertura deja expuestos el patrimonio de los propietarios y a quienes administran los inmuebles ante daños cuya reparación puede extenderse durante años.

“Los inmuebles deben contar con protección civil y póliza de seguro, el problema son los costos y el desconocimiento que hay alrededor de este tema”, comenta Martínez en entrevista para Obras.

Publicidad

Una obligación que pocos condominios cumplen

El artículo 9, fracción VIII, de la Ley de Propiedad en Condominio de Inmuebles para el Distrito Federal, ahora Ciudad de México, establece “la obligación de los condóminos de contratar una póliza de seguro con una compañía legalmente autorizada, con cobertura contra terremoto, inundación, explosión, incendio y daños a terceros”.

A pesar de esta disposición, la contratación de seguros continúa siendo poco común entre los edificios habitacionales. De acuerdo con Martínez, la cobertura se concentra principalmente en condominios de lujo, mientras que una parte importante de los inmuebles de vivienda media permanece sin protección.

El especialista pone como ejemplo edificios de alrededor de 30 departamentos ubicados en colonias como Narvarte, Portales, Roma y Coyoacán. En estos inmuebles, explica, contratar un seguro no suele estar entre las prioridades de los propietarios, aun cuando se encuentran en zonas con exposición sísmica.

Una de las principales barreras es el costo de destinar recursos a una protección cuyo beneficio sólo resulta evidente cuando ocurre una emergencia.

El antecedente del 19S

La exposición no es menor para una ciudad ubicada en una región de alta actividad sísmica. De acuerdo con el Centro Nacional de Prevención de Desastres (Cenapred), en México tiembla todos los días. La mayoría de los movimientos son pequeños e imperceptibles para la población, pero, en promedio, cada tres años ocurre un sismo de magnitud relevante.

Los terremotos de septiembre de 2017 mostraron el impacto que un evento de este tipo puede tener sobre el patrimonio de las familias.

Un censo realizado por el gobierno de la Ciudad de México encontró que 25,042 viviendas sufrieron daños durante los sismo s de ese año. Además, se contabilizaron 370 edificios habitacionales dañados, que requirieron recursos por alrededor de 8,000 millones de pesos.

El costo para los propietarios no terminó cuando cesaron los movimientos telúricos. Los inmuebles afectados tuvieron que atravesar procesos de reparación y reconstrucción, además de disputas relacionadas con el financiamiento de los trabajos.

“Los inmuebles que en 2017 sufrieron daños graves, a la fecha no están en pie todos, porque recuperarlos implica tramitología, burocracia y financiamiento, por lo que, a nueve años de lo ocurrido, las personas siguen sin su patrimonio”, remarca Martínez.

El caso del 19S muestra así una de las consecuencias financieras de llegar a un desastre sin mecanismos de protección previamente establecidos. La reconstrucción depende entonces de encontrar recursos después del siniestro, cuando los propietarios ya enfrentan la pérdida o deterioro de su vivienda.

Publicidad

¿Cuánto cuesta asegurar un condominio?

El precio es uno de los factores que pueden frenar la contratación de una póliza, pero el costo puede distribuirse entre todos los propietarios.

Para un condominio de 40 departamentos en Narvarte, por ejemplo, un seguro puede costar alrededor de 150,000 pesos. Repartido entre los propietarios, equivale a entre 3,500 y 4,000 pesos al año por departamento, según el especialista.

El seguro, no obstante, es sólo uno de los elementos que debe formar parte de la preparación de un inmueble. Un condominio también requiere un plan interno de protección civil, un régimen de propiedad en condominio y el registro del administrador ante la Procuraduría Social de la Ciudad de México, entre otros elementos para responder ante una emergencia.

El riesgo no termina en un terremoto

Los edificios habitacionales enfrentan otros peligros que también pueden generar daños materiales y responsabilidades para propietarios y administradores. Entre ellos están las fugas de gas y las explosiones, que pueden provocar lesiones e incluso muertes.

“Si se ocasionan lesiones severas o incluso la pérdida de una vida, entonces, conlleva a una responsabilidad diferente en la que el administrador o el propietario corren riesgo incluso de ser privados de su libertad”, añade Martínez.

Por ello, el especialista recomienda que los condominios recurran a agentes de seguros especializados en inmuebles bajo régimen condominal y cuenten con administradores capacitados.

El reto, plantea, va más allá de contratar una póliza. La prevención requiere que los habitantes conozcan los protocolos y que los edificios tengan mecanismos para responder antes, durante y después de una emergencia.

“Se ha avanzado en materia de protección civil, pero la realidad es que nos falta muchísimo. Debemos lograr que, cuando pase un siniestro, la sociedad actúe como parte de un protocolo y no por instinto de supervivencia”, remarca Martínez.

Publicidad

Publicidad

Publicidad